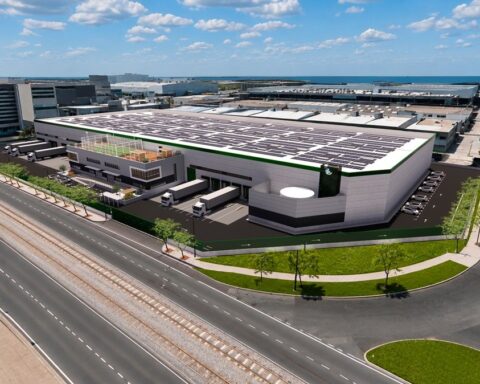

Ce secteur connaît actuellement un essor grâce à l’augmentation des dépenses militaires et à une forte demande d’actifs spécialisés, pour lesquels des normes élevées en matière d’automatisation, de traçabilité, d’intelligence artificielle et de sécurité des chaînes d’approvisionnement sont essentielles.
Le créneau commercial ouvert par le secteur de la défense dans le domaine de l’immobilier logistique, tant en raison de la situation géopolitique actuelle que des exigences d’augmentation des dépenses militaires au sein de l’Organisation du Traité de l’Atlantique Nord (OTAN), se fait sentir sur le marché espagnol.
La fabrication, le stockage et la distribution de matériel destiné à ce segment nécessitent des plateformes logistiques et des actifs spécialisés, ce qui a stimulé la demande de surfaces industrielles dans toute l’Europe. L’équation est simple : plus d’argent consacré à la défense implique davantage de location d’espaces et de mètres carrés.
Le coup d’envoi a été donné lors du sommet de l’OTAN de juin 2025 à La Haye, au cours duquel il a été demandé aux membres de consacrer 5 % de leur PIB aux capacités militaires d’ici 2035, dont 1,4 % dédié aux infrastructures critiques telles que l’énergie et la logistique. Bien que la réponse ait été inégale et que l’Espagne se soit engagée à un niveau inférieur à celui de ses voisins sur ce point, le mouvement est mondial et notre pays, loin d’en être étranger, a su mettre en avant ses atouts pour gagner du terrain dans ce domaine : emplacement stratégique, capacité portuaire et tradition entrepreneuriale dans ce secteur.
Même si l’effort économique reste inférieur à la moyenne, « cette opportunité ne doit pas être envisagée uniquement en termes de volume de dépenses, mais aussi de positionnement stratégique », estime EY-Parthenon. Selon ce cabinet de services professionnels, le fait de passer de niveaux historiquement bas de budget consacré à ce domaine à près de 2 % du PIB constitue déjà un changement qui dépasse la dimension militaire et ouvre un secteur d’investissement lié aux chaînes d’approvisionnement. « Plus qu’une opportunité conjoncturelle, nous assistons à l’émergence d’une nouvelle demande qui, bien que d’une ampleur moindre que sur d’autres marchés européens, peut avoir un impact significatif sur certains corridors », affirment-ils. Un point de vue partagé par Beatriz Olabarría, responsable des ventes et du développement commercial chez Dunas Capital, pour qui il s’agit d’« un moteur naissant en Espagne, mais déjà structurel, de plus en plus important pour la logistique ».
Convaincu que les synergies actuelles ont un impact, bien que plus limité que dans d’autres pays voisins, et qu’une part importante de l’activité sera absorbée par les entreprises traditionnelles du secteur, le responsable de la gestion d’actifs pour l’Europe du Sud chez Prologis, Cristian Oller, s’aventure à quantifier les conséquences de l’augmentation des dépenses de défense de l’Espagne sur le marché immobilier associé : il prévoit une hausse de la demande pour ce type d’actifs comprise entre 8 % et 20 % dans les années à venir, si les plans d’investissement se concrétisent.
En effet, selon M. Oller, le pays conserve une position concurrentielle solide, même si ses performances dépendront de l’accélération des procédures administratives et de la garantie d’un accès à l’énergie. « Il s’agit d’une opportunité significative mais sélective, concentrée sur des pôles très spécifiques », commente pour sa part le directeur général de P3 en Espagne, Javier Mérida. Quant à Oriol Gual, directeur national Industrial & Logistics chez Colliers, il estime que les projets et les investissements qui commencent à se concrétiser vont progressivement s’intensifier grâce à la solidité des infrastructures, à la situation géographique et aux perspectives de croissance.
Outre les mises en garde du gouvernement américain et de l’OTAN, des programmes de modernisation de ce secteur, soutenus par des capitaux privés, ont été lancés. Le ministère de la Défense prépare, comme le souligne Beatriz Olabarría, une deuxième vague de programmes représentant un investissement de 16 milliards d’euros jusqu’en 2042, à laquelle s’ajoute l’objectif européen d’acheter au moins 50 % du matériel de défense au sein de l’UE d’ici 2030. Ces circonstances se traduisent par un besoin en locaux pour fabriquer, assembler, stocker et effectuer des essais, même si la longueur des délais invite à la prudence. « Ces projets mettent du temps à se répercuter sur la chaîne d’approvisionnement, mais nous constatons néanmoins un vecteur de demande qui s’ajoute au commerce électronique et au nearshoring, et non une mode passagère », réaffirme la responsable.
Parmi les particularités du développement de ce marché, les experts interrogés soulignent notamment la concentration des complexes dans certains pôles, ce qui permet de tirer parti d’une main-d’œuvre spécialisée, ainsi que de sous-traitants et de chaînes d’approvisionnement déjà bien établies. C’est ce que la société Patrizia qualifie de « clusters spécialisés », dont les principales caractéristiques sont une solide base industrielle, des talents qualifiés et une capacité de R&D. Munich, Paris et Toulouse, ainsi que des régions telles que le Randstad aux Pays-Bas et le nord de l’Italie, illustrent cette tendance. « La fabrication liée à la défense connaît un essor dans les villes dotées d’une solide base industrielle », affirment-ils.
En Espagne, le Corredor del Henares, entre Madrid et Guadalajara, se distingue particulièrement, tout comme la province de Tolède, considérée comme la zone présentant le plus grand potentiel d’attraction pour les entreprises de technologie et de maintenance dans le domaine de la défense, selon la direction de Dunas Capital. À titre d’exemple, citons l’annonce récente par le groupe Escribano Mechanical & Engineering (EM&E) d’un investissement de 50 millions d’euros pour une usine à Alovera, la plus grande site de production de l’entreprise à ce jour, située dans un complexe de 43 000 mètres carrés de la zone industrielle de Los Picones. EM&E, qui dispose de sites à Pinto (Madrid), Cordoue, Linares (Jaén), Binéfar (Huesca), Avilés (Asturies), Barcelone et Valence, entame une phase d’expansion avec un carnet de commandes d’environ 800 millions.
Mais si « la peau de taureau » dispose d’un tissu entrepreneurial important lié à ce domaine, avec des entreprises de renom et une forte composante d’innovation, ce sont les secteurs aérospatial et naval qui revêtent la plus grande importance, notamment à Madrid et en Andalousie. Le stockage stratégique, l’activité portuaire, la cybersécurité et les chaînes d’approvisionnement critiques viennent s’ajouter à ces deux grandes branches d’activité et mettent en avant des sites tels que Cordoue. Là-bas, la future grande base logistique de l’armée de terre attirera des entreprises de sous-traitance et de maintenance, indique Mme Olabarría.
Les chantiers navals de Cadix, Carthagène et Ferrol, les usines des Asturies et l’industrie des munitions à Murcie contribuent à l’essor de ce segment. La responsable de Dunas Capital met en avant les Asturies, car elles abritent plusieurs de ces usines et parce qu’Indra a choisi Langreo pour son nouveau projet, « un bon exemple de la manière dont la défense redonne vie à d’anciennes installations industrielles », remarque-t-elle. Et, bien sûr, il ne faut pas oublier l’Aragon, avec des centres tels que le Cenad San Gregorio, l’un des plus grands terrains de manœuvres militaires d’Europe, et la plateforme PlaZa, qui dispose de plus de 13 millions de mètres carrés pour accueillir des fournisseurs dotés de capacités d’essai. Il s’agit là d’axes stratégiques qui vont au-delà de ceux liés aux bases de l’OTAN et aux principaux ports, sans oublier les corridors énergétiques, dans un contexte où ces installations ont besoin d’électricité.
Selon les experts, l’Espagne présente des atouts par rapport à l’Europe de l’Est et aux pays situés aux confins du territoire de l’OTAN qui, contrairement à ce que l’on pourrait croire, offrent des avantages concurrentiels pour la fabrication et le stockage de matériel, notamment l’éloignement des zones de conflit, ce qui en fait un lieu sûr pour mener à bien ces tâches. « Cela ne remplace pas les États situés près de la frontière, mais cela peut constituer la grande base de soutien de l’Europe », commente Olabarría. Un autre facteur qui semble essentiel pour devenir un pôle d’attraction de l’industrie de défense de pointe est l’accès à la mer, avec un littoral sur l’Atlantique et la Méditerranée, des ports comme Algeciras, Valence, Barcelone ou Bilbao, ainsi que de bonnes liaisons avec l’Afrique du Nord et l’Amérique. « Très peu de nations européennes disposent de ce double débouché », estime l’experte.
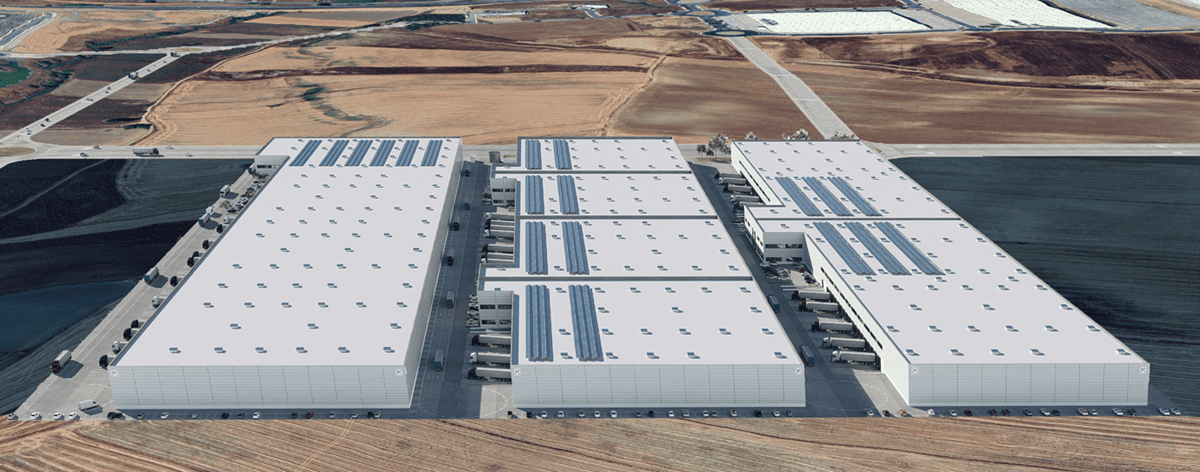
De plus, les terrains y sont moins chers que dans des régions comme l’Allemagne ou les Pays-Bas, même si la pénurie de terrains prêts à l’emploi et bien desservis, ainsi que d’entrepôts adaptés à des usages très spécialisés, constitue actuellement un frein, souligne la responsable de Dunas Capital. Ces infrastructures requièrent une grande complexité technique, ce qui explique que l’une des particularités de cette demande réside dans les aménagements sur mesure, compte tenu de leur sophistication, plutôt que – bien que pas uniquement – dans le parc industriel existant. On attend d’eux qu’ils répondent à des normes élevées en matière d’automatisation numérique, de traçabilité en temps réel et d’opérations basées sur les données et soutenues par l’intelligence artificielle. La sécurité des chaînes d’approvisionnement apparaît comme un élément clé, avec des technologies telles que la blockchain.
Dans ce contexte, selon les sources consultées par EjePrime, la tendance semble indiquer une forte demande d’actifs « smart ». Patrizia prévoit également la reconversion des actifs de taille moyenne (mid-box) et une augmentation des opérations de « sale & leaseback ». De plus, les analystes prévoient des contrats plus longs dans ce cadre, avec des structures de type « net lease » permettant aux opérateurs d’amortir leurs investissements en équipements. Ils estiment par ailleurs que les hubs du dernier kilomètre gagnent en importance pour faciliter la distribution rapide des approvisionnements stratégiques et le stockage des réserves. La demande se concentre sur les grands opérateurs, un nombre limité d’entreprises, dont beaucoup sont des leaders nationaux ou européens à la recherche de partenaires immobiliers pour leur expansion, tels que Safran et Thales en France, Rheinmetall et Hensoldt en Allemagne, BAE Systems au Royaume-Uni, Leonardo en Italie et Saab en Suède.
Sources et photos : Ejeprime