
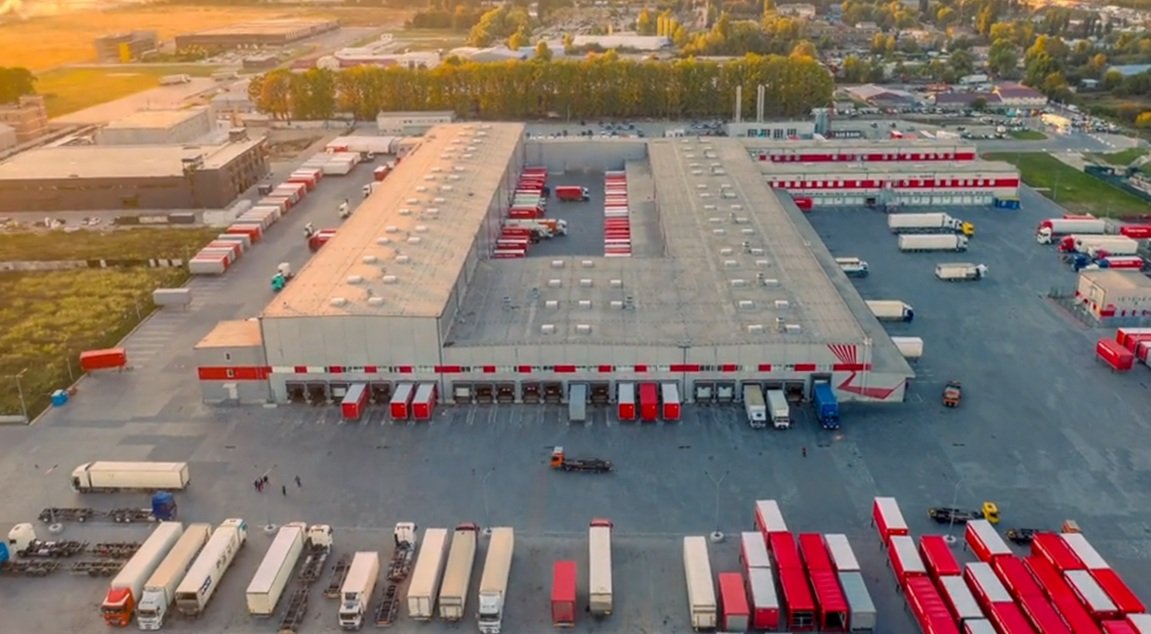
Selon Bgre et Savills, le secteur logistique européen connaît une progression de son activité et s’oriente vers des actifs de meilleure qualité et dotés de capacités opérationnelles accrues. Un tiers des acteurs du secteur affirme avoir constaté une amélioration de ses conditions commerciales.
Le marché européen de la logistique continue de progresser et entre dans une phase plus sélective du cycle, avec une évolution positive de la demande qui fait preuve de solidité. On constate de plus en plus une orientation vers des actifs de meilleure qualité et dotés de capacités opérationnelles accrues, comme le révèle l’enquête « European Logistics Survey 2026 » réalisée par Bgre (anciennement Brookfield Properties) et Savills.
Le sentiment général du secteur est positif : plus d’un tiers des utilisateurs (38 %) affirment avoir constaté une amélioration des conditions commerciales au cours de l’année écoulée et seuls 8 % prévoient une détérioration. Dans le même temps, 47 % prévoient d’étendre leur surface logistique au cours des une à trois prochaines années, même si 54 % prévoient également de cesser d’utiliser au moins un bien immobilier, ce qui témoigne d’une approche axée sur l’optimisation des portefeuilles et l’amélioration de la qualité des espaces, plutôt que sur la croissance en volume.
S’appuyant sur les réponses de plus de 600 professionnels du secteur logistique, le rapport conclut que, bien que les processus décisionnels soient plus longs, la demande sous-jacente reste intacte. Plutôt que de réduire leur activité, les utilisateurs se montrent plus exigeants et profitent des échéances et des renouvellements de contrats pour moderniser leurs portefeuilles, consolider leurs réseaux de distribution et migrer vers des installations plus productives.
Les résultats reflètent la poursuite de la « fuite vers la qualité » : près de la moitié des utilisateurs envisagent de s’installer dans de nouvelles installations ou dans des projets clés en main (build-to-suit), tandis que 19 % privilégient les espaces existants. Des facteurs tels que la disponibilité de l’énergie électrique, les spécifications techniques des bâtiments, l’accès à la main-d’œuvre et la capacité d’adaptation des biens immobiliers sont de plus en plus déterminants pour définir ce qui constitue un espace logistique de premier ordre.
La disponibilité de l’énergie apparaît comme un facteur décisif. 89 % des utilisateurs prévoient une augmentation de leurs besoins énergétiques et plus d’un quart d’entre eux affirment ne plus disposer d’une capacité suffisante dans leurs installations actuelles. En ce qui concerne les marchés cibles, il existe une nette différence entre les investisseurs et les utilisateurs. Le Royaume-Uni, l’Espagne et l’Allemagne arrivent en tête des préférences des premiers, tandis que la France, l’Allemagne, l’Italie, les Pays-Bas et l’Espagne constituent les principales destinations pour les seconds.
Ben Segelman, responsable du pôle Industrie et Logistique pour l’Europe chez Bgre, souligne que « la demande d’espaces logistiques en Europe continue de faire preuve d’une grande résilience, mais elle est de plus en plus sélective. Les utilisateurs ne recherchent plus simplement des espaces, mais des actifs capables de prendre en charge des opérations plus complexes, portées par la technologie, et d’offrir une efficacité à long terme. Cette tendance entraîne une demande constante de qualité, dans laquelle les bâtiments dotés d’une capacité électrique adéquate, de spécifications techniques appropriées et d’une bonne connectivité seront ceux qui afficheront les meilleures performances. Pour les investisseurs et les promoteurs, l’opportunité réside dans le développement d’actifs répondant à ces exigences de plus en plus précises, plutôt que de dépendre exclusivement de la dynamique générale du marché ».
De son côté, Kevin Mofid, directeur de la recherche industrielle et logistique pour la région EMEA chez Savills, ajoute : « Ce que nous observons, c’est un marché qui ralentit, mais qui ne s’affaiblit pas. La demande est devenue plus réfléchie et davantage axée sur les besoins opérationnels. Les utilisateurs mettent plus de temps à prendre des décisions, mais restent actifs. L’important est que l’activité de location continue d’être soutenue par des facteurs structurels tels que la résilience des chaînes d’approvisionnement, le nearshoring et la nécessité de créer des réseaux de distribution plus efficaces.C’est pourquoi la demande d’espaces est restée soutenue, même dans un contexte économique plus complexe. La principale conclusion est que tous les espaces ne se valent pas. Les immeubles modernes, bien situés et dotés d’une efficacité énergétique suffisante, continueront de susciter une forte demande, tandis que les actifs plus anciens ou moins fonctionnels risquent de se retrouver à la traîne.
El informe también pone de manifiesto una creciente desconexión entre las necesidades de los usuarios y la oferta futura. Mientras que la demanda prioriza en edificios de gran tamaño y con especificaciones técnicas avanzadas, los promotores orientan cada vez más su actividad hacia proyectos de tamaño medio (mid-box), lo que refleja las limitaciones existentes en materia de planeamiento, acceso a energía y costes de construcción.
De cara a los próximos años, el estudio concluye que la demanda mantendrá su solidez, aunque será cada vez más selectiva en sus decisiones de ocupación. Como resultado, la capacidad de atraer usuarios dependerá en mayor medida de las características y prestaciones específicas de cada activo.
Source: EjePrime