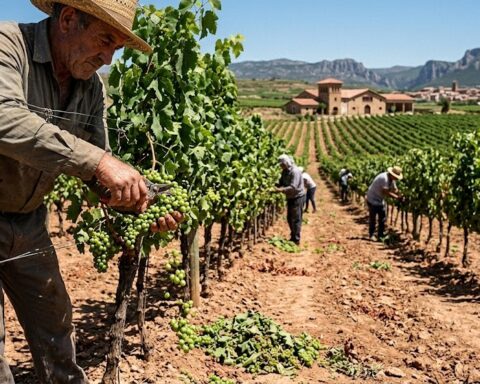


L’Andalousie, grenier agricole de l’Espagne et l’une des régions productrices les plus importantes d’Europe, est confrontée depuis plusieurs années à une sécheresse structurelle qui met à rude épreuve ses agriculteurs. Face à cette réalité climatique de plus en plus sévère, les assurances agricoles jouent un rôle central dans la survie économique des exploitations. Mais sont-elles réellement à la hauteur des défis posés par le manque d’eau chronique ?
Une sécheresse qui frappe durement les exploitations andalouses
L’Andalousie concentre à elle seule près de 30 % de la surface agricole utile de l’Espagne. Oliviers, agrumes, céréales, maraîchage : autant de cultures qui dépendent largement des précipitations et des ressources en eau souterraine, toutes deux en fort recul ces dernières années.
Les données sont alarmantes. Selon les rapports hydrologiques espagnols, les réservoirs andalous ont atteint des niveaux inférieurs à 30 % de leur capacité lors de plusieurs épisodes récents, notamment dans les bassins du Guadalquivir et du Segura. Certaines zones ont enregistré des déficits pluviométriques de plus de 40 % par rapport aux moyennes historiques sur des périodes de trois à cinq ans consécutifs.
Cette situation a des conséquences directes et mesurables sur la production. Les rendements des cultures de céréales ont chuté dans certaines provinces jusqu’à 60 % lors des campagnes les plus sèches. Les oliviers, pourtant réputés pour leur résistance, subissent eux aussi des pertes de production significatives lorsque le stress hydrique se prolonge sur plusieurs mois.
« La sécheresse n’est plus un aléa ponctuel en Andalousie, c’est désormais une réalité structurelle à laquelle le secteur agricole doit s’adapter en profondeur. » Revista Campo, analyse du système assurantiel andalou
Face à cette situation, de nombreux agriculteurs se tournent vers les assurances agricoles comme filet de sécurité indispensable. Mais le système actuel est-il suffisamment adapté à l’ampleur et à la durée des épisodes de sécheresse modernes ?
Le système assurantiel agricole espagnol face à ses limites et ses atouts
Selon Revista Campo, le système d’assurances agraires en Espagne repose sur un modèle public-privé géré par Agroseguro, un consortium qui regroupe l’ensemble des compagnies d’assurance opérant dans le secteur agricole. Ce dispositif, subventionné en partie par l’État espagnol et les communautés autonomes, permet aux agriculteurs de souscrire des garanties couvrant les pertes liées à des aléas climatiques, dont la sécheresse.
En Andalousie, le taux de pénétration des assurances agricoles reste toutefois hétérogène selon les filières. Si les grandes cultures céréalières et les oliviers affichent des taux de souscription relativement corrects, de nombreuses petites exploitations maraîchères ou fruitières restent encore insuffisamment couvertes, souvent en raison du coût des primes jugé trop élevé.
Le système prévoit plusieurs types de garanties liées à la sécheresse : des assurances de rendement, qui compensent les pertes de production au-delà d’un seuil défini, et des assurances indicielles, basées sur des indicateurs climatiques objectifs comme le niveau des précipitations ou l’indice de végétation mesuré par satellite. Ces dernières présentent l’avantage d’une indemnisation plus rapide et moins sujette à contestation.
« Les assurances indicielles représentent une piste prometteuse pour couvrir les risques de sécheresse de manière plus efficace et plus transparente pour les agriculteurs. » Agroseguro, rapport annuel sur les assurances agricoles en Espagne
Selon le ministère espagnol de l’Agriculture, les subventions publiques couvrent en moyenne entre 30 % et 50 % du coût des primes d’assurance selon les cultures et les zones géographiques. En 2024, plus de 10 millions d’hectares étaient assurés à l’échelle nationale, un chiffre en progression constante mais encore insuffisant au regard des surfaces exposées aux risques climatiques.
Les professionnels du secteur soulignent également la nécessité d’adapter les contrats à la réalité des sécheresses prolongées. Les assurances classiques sont souvent calibrées sur des événements ponctuels et intenses, alors que la sécheresse andalouse se caractérise désormais par sa durée et son caractère répété d’une année sur l’autre. Cette inadéquation entre les produits disponibles et les risques réels constitue l’un des principaux points de friction entre agriculteurs et assureurs.
Des pistes d’amélioration existent néanmoins. Plusieurs organisations agricoles andalouses plaident pour une révision des seuils de déclenchement des indemnisations, une meilleure prise en compte des pertes cumulatives sur plusieurs années, et un renforcement des aides publiques pour les exploitations les plus vulnérables.
Conclusion
Les assurances agricoles constituent un outil essentiel pour aider les agriculteurs andalous à traverser des épisodes de sécheresse de plus en plus fréquents et intenses. Cependant, le système actuel, bien que solide dans ses fondements, doit évoluer pour mieux répondre aux nouvelles réalités climatiques. L’adaptation des produits d’assurance, le renforcement des subventions publiques et le développement des assurances indicielles apparaissent comme des leviers prioritaires pour garantir la résilience du secteur agricole andalou face aux défis de demain.
Sources et photo: Rédaction LCE (avec l’aide de l’IA)